日米政策金利の最新動向 ('26/9/21号)
 Mami Takeda
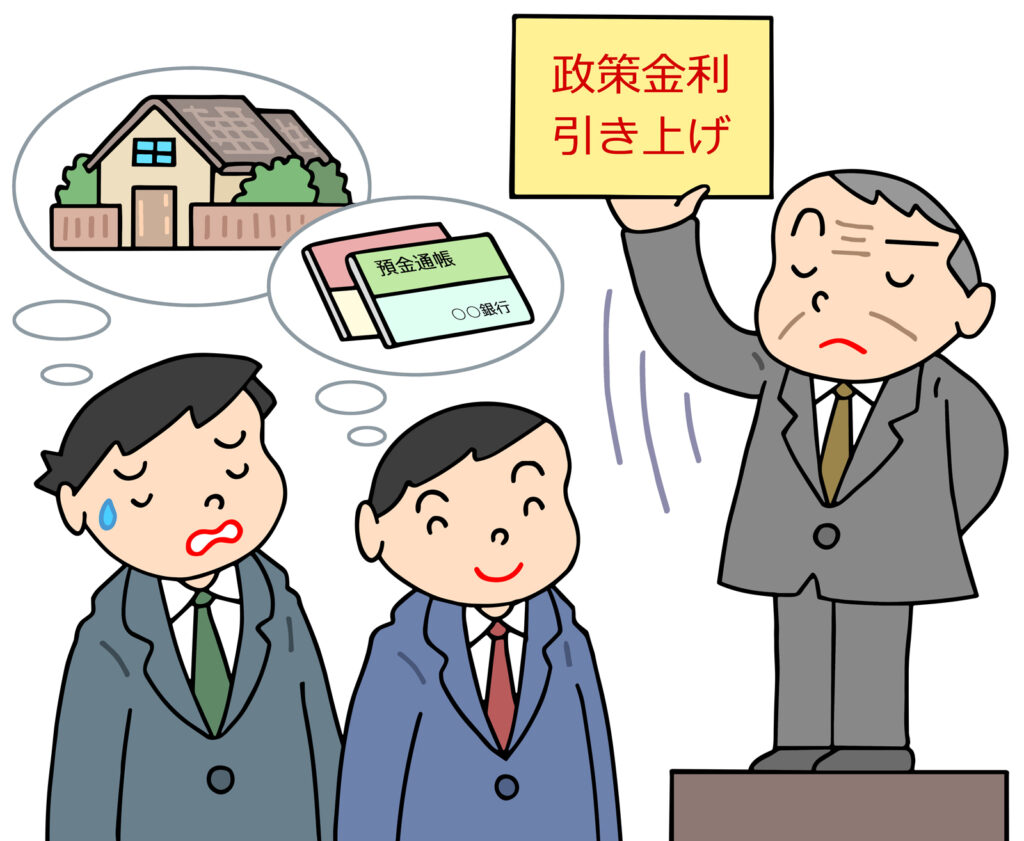
日本銀行は2026年9月17~18日に金融政策決定会合を開催し、政策金利である無担保コールレート(翌日物)の誘導目標を、これまでの「1.00%程度」から「1.25%程度」へ0.25ポイント引き上げることを決定しました。今回の水準は1995年以来、約31年ぶりの高水準です。日銀は、金融環境がなお緩和的な状態にあることに加え、物価上振れリスクなどを踏まえ、利上げが適切と判断しました。なお、政策委員会では7対2の賛成多数で決定され、反対票を投じた2人の委員はいずれも現状維持を主張しています。
米FRBも利上げ――政策金利は3.75~4.00%へ
米連邦準備制度理事会(FRB)も9月15~16日に連邦公開市場委員会(FOMC)を開催し、政策金利であるフェデラルファンド金利の誘導目標を0.25ポイント引き上げ、3.75~4.00%としました。FRBによる利上げは2023年7月以来、約3年2カ月ぶりです。今回の決定は12対0の全会一致で、FRBは声明で「インフレ率は依然として高い」と説明し、物価上昇率を長期的な目標である2%へ戻すことを目指しています。また、同時に公表された政策担当者の経済見通し(SEP)では、2026年末のフェデラルファンド金利の中央値が4.1%とされ、現在の誘導目標3.75~4.00%から、年内に追加利上げが1回行われることを想定した水準となっています。ただし、これはあくまで各政策担当者の時点での見通しであり、今後の利上げを確約するものではありません。
中東情勢で原油高――インフレと株式市場にも波及
金融政策と並んで市場の大きな材料となっているのが、原油価格の上昇です。中東情勢の緊迫化を背景に原油の供給が滞る懸念が強まり、9月15日のニューヨーク市場ではWTI原油先物10月限が前日比4.44ドル高の1バレル=105.83ドルで終了。終値として約4カ月ぶりの高値となりました。原油価格の上昇はガソリンや物流費などを通じて物価上昇圧力につながる可能性があり、実際にFRBも今回の声明でインフレが高止まりしていることを指摘しています。原油高や米国債利回りの上昇などを背景に、米国株式市場では9月15日、主要3指数がそろって続落するなど、金融市場にも影響が表れました。
先週は、日銀の利上げ、FRBの利上げ、中東情勢を背景とした原油高という三つの大きな材料が重なりました。金利は住宅ローンや企業の借入コスト、為替は輸入物価、原油価格はガソリンやエネルギー関連の価格など、私たちの生活にも関係する重要な要素です。今後も金融政策だけでなく、物価、雇用、エネルギー価格、為替などを合わせて見ることが、世界経済の動きを理解するうえで重要になります。